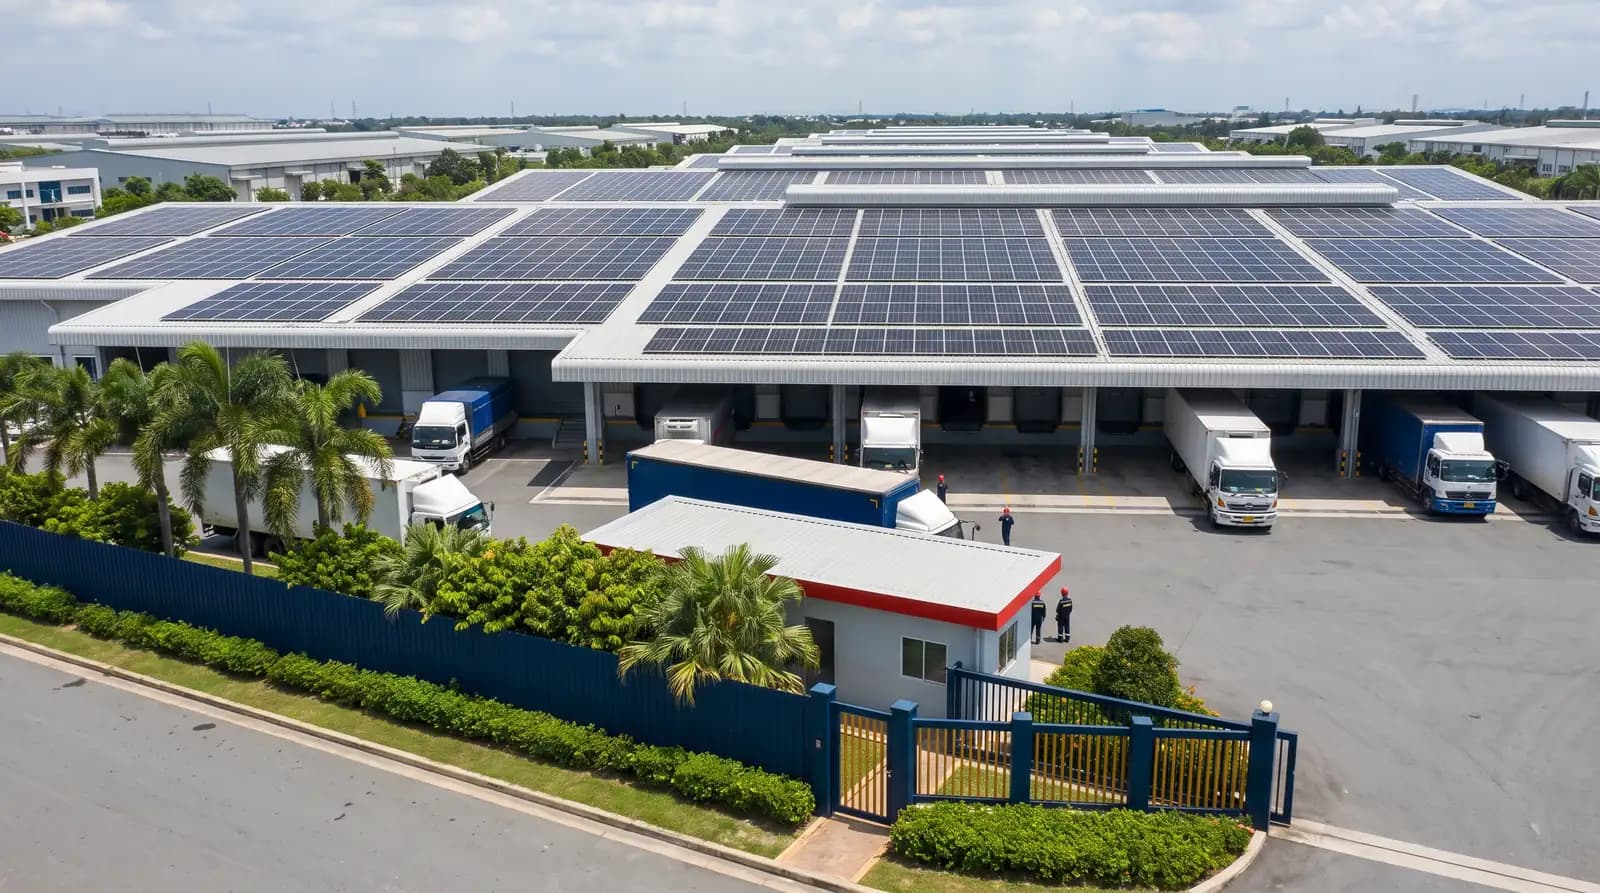
Insentif Cukai GITA: Insentif Solar 60% yang Wajar Dituntut Setiap Syarikat Malaysia Sebelum 31 Dis 2026
Tempoh Permohonan GITA Ditutup 31 Disember 2026
Perbelanjaan modal yang layak mesti ditanggung dan permohonan MGTC mesti dikemukakan sebelum tarikh ini. Permohonan hanya boleh dihantar selepas pentauliahan, jadi sistem mesti dipasang dan ditauliahkan sebelum itu. Pemasangan biasanya mengambil masa enam hingga sepuluh minggu.
Apa Itu GITA? (Ringkasan 30 Saat)
- GITA = Green Investment Tax Allowance. Insentif cukai korporat Malaysia untuk syarikat yang melabur dalam aset teknologi hijau yang layak.
- Untuk penggunaan sendiri solar PV: elaun 60% ke atas perbelanjaan modal yang layak, ditolak daripada sehingga 70% pendapatan berkanun setahun.
- Ditadbir oleh MGTC (bukan MIDA) untuk permohonan penggunaan sendiri solar sejak Januari 2024.
- Tarikh akhir: 31 Disember 2026. Capex mesti ditanggung dan permohonan dihantar kepada MGTC dalam tempoh ini.
- Siapa yang layak: Syarikat Sdn Bhd / Bhd yang diperbadankan di Malaysia yang memiliki dan memasang solar untuk penggunaan elektrik sendiri.
Setiap tahun, pengilang dan pemilik bangunan komersial di Malaysia membayar jutaan ringgit dalam cukai korporat yang boleh mereka kurangkan secara sah — hanya dengan melabur dalam sistem solar atas bumbung dan menuntut Elaun Cukai Pelaburan Hijau (GITA). Ramai pemilik perniagaan tidak menyedarinya, jadi tanyalah ejen cukai anda sama ada ia terpakai. Dan tempoh ini ditutup pada 31 Disember 2026.
Panduan ini menerangkan secara tepat apa itu GITA, kadar dan peraturan tahun 2026 yang telah disahkan, contoh pengiraan untuk sistem berskala kilang yang sebenar, perbezaannya dengan GITE dan elaun modal biasa, serta proses permohonan langkah demi langkah. Semua fakta diperoleh daripada Garis Panduan Insentif Cukai Teknologi Hijau MGTC yang rasmi (April 2024).
Jika anda merancang solar untuk kilang pada bumbung atau pemasangan solar komersial untuk bangunan pejabat atau runcit, GITA ialah elaun yang memendekkan tempoh bayar balik.
1. Apakah Itu GITA? (Penjelasan Penuh)
GITA adalah singkatan bagi Green Investment Tax Allowance. Ia merupakan insentif cukai di bawah Akta Cukai Pendapatan 1967, yang membolehkan syarikat Malaysia menuntut elaun ke atas perbelanjaan modal (capex) yang layak apabila mereka melabur dalam aset teknologi hijau yang diluluskan.
Elaun ini ditolak daripada sebahagian pendapatan berkanun syarikat setiap tahun, mengurangkan jumlah pendapatan yang tertakluk kepada cukai korporat. Sebarang elaun yang tidak digunakan dibawa ke tahun-tahun berikutnya sehingga diserap sepenuhnya — tiada had sewenang-wenangnya untuk bawa ke hadapan.
GITA merangkumi dua peringkat aset di bawah Garis Panduan MGTC April 2024. Peringkat yang berkaitan dengan solar PV untuk penggunaan sendiri ialah:
Peringkat Aset GITA (Garis Panduan MGTC, April 2024)
| Peringkat | Aset yang Layak | Kadar GITA | Had Tolakan |
|---|---|---|---|
| Peringkat 1 | BESS (Sistem Storan Tenaga Bateri), infrastruktur pengecasan EV, Bangunan Hijau, aset Peringkat 1 yang diluluskan oleh MOF | 100% | 70% daripada pendapatan berkanun / tahun |
| Peringkat 2 ★ Solar | Solar PV (penggunaan sendiri), peralatan kecekapan tenaga (chiller, pemampat, VRV/VAV), sistem kitar semula sisa, penuaian air hujan | 60% | 70% daripada pendapatan berkanun / tahun |
Sumber: Garis Panduan Insentif Cukai Teknologi Hijau MGTC — Aset GITA (NO. PENDAFTARAN MGTC/DC/REC/GTGT-007, Semakan 4, 24 April 2024). Solar PV untuk penggunaan sendiri dikelaskan di bawah Peringkat 2 / Lampiran 2. Nota: BESS (Peringkat 1) layak mendapat elaun 100% — insentif berasingan yang boleh digabungkan dengan pemasangan solar.
Penjelasan penting: Beberapa sumber lama menyatakan "elaun modal 100%" untuk solar. Ini merujuk kepada skim terdahulu (sebelum 2024) atau kepada BESS (Peringkat 1). Di bawah Garis Panduan MGTC April 2024 terkini, solar PV untuk penggunaan sendiri ialah Peringkat 2 = 60% GITA. Sentiasa sahkan dengan dokumen Garis Panduan MGTC terkini (April 2024) atau rujuk ejen cukai anda.
2. Contoh Pengiraan GITA: Sistem Solar Komersial 240 kWp
Berapakah yang boleh dituntut oleh syarikat? Syarikat Malaysia yang membeli solar PV untuk kegunaan sendiri boleh menuntut elaun GITA sebanyak 60% daripada perbelanjaan modal yang layak. Bagi sistem 240 kWp pada harga RM2,400 setiap kWp (RM576,000), nilainya ialah RM345,600. Ia ditolak daripada sehingga 70% pendapatan berkanun setiap tahun, dan sebarang elaun yang tidak digunakan dibawa ke hadapan sehingga diserap sepenuhnya. Pada kadar cukai korporat standard 24%, penjimatan cukai setelah elaun digunakan sepenuhnya ialah RM82,944.
Angka di bawah menggunakan kadar komersial yang diterbitkan oleh Trexon sebanyak RM2,400 per kWp dan kadar Aset GITA dalam Garis Panduan MGTC 2024. Pengiraannya adalah tepat; apa yang berbeza antara syarikat ialah berapa cepat elaun tersebut diserap, yang bergantung pada pendapatan berkanun anda. Ejen cukai anda mengesahkan kedudukan ini bagi akaun anda.
Sistem komersial 240 kWp pada RM2,400/kWp
Perbelanjaan modal
RM 576,000
240 kWp × RM2,400/kWp
Elaun GITA (60%)
RM 345,600
Peringkat 2 — Sistem Tenaga Boleh Baharu
Cukai tidak dibayar (24%)
RM 82,944
Elaun × kadar korporat
| Perkara | Nilai |
|---|---|
| Capex sistem solar (240 kWp × RM2,400) | RM 576,000 |
| 60% elaun GITA dijana | RM 345,600 |
| Tolakan maksimum dalam mana-mana satu tahun | 70% daripada pendapatan berkanun tahun tersebut |
| Cukai tidak dibayar — kadar standard (24%) | RM 82,944 |
| Kos efektif selepas GITA (kadar 24%) | RM 493,056 |
| Kadar efektif setiap kWp | RM 2,054 / kWp berbanding RM 2,400 |
Tiada bilangan tahun yang ditetapkan untuk menuntut GITA. Satu-satunya had tahunan ialah had siling 70% pendapatan berkanun, dan sebarang elaun yang tidak digunakan dibawa ke hadapan sehingga ia diserap sepenuhnya — syarikat dengan pendapatan berkanun sebanyak RM500,000 menyerap elaun ini dalam tempoh satu tahun, manakala syarikat pada RM100,000 mengambil masa lima tahun. Tahun yang mengalami kerugian menangguhkan elaun dan bukannya melupuskannya. Penjimatan cukai adalah tambahan kepada elektrik yang digantikan oleh sistem ini. SME dengan kadar bertingkat (15% ke atas RM150,000 pertama pendapatan bercukai, 17% sehingga RM600,000) menjimatkan kurang daripada angka 24% tersebut. Contoh ini adalah pengiraan berdasarkan kadar yang diterbitkan, bukan nasihat cukai.
Tempoh yang diambil untuk menyerap elaun
| Pendapatan berkanun tahunan | Kapasiti tolakan (70%) | Tahun untuk menyerap RM345,600 |
|---|---|---|
| RM 1,000,000 | RM 700,000 | 1 tahun |
| RM 500,000 | RM 350,000 | 1 tahun |
| RM 300,000 | RM 210,000 | 2 tahun |
| RM 200,000 | RM 140,000 | 3 tahun |
| RM 100,000 | RM 70,000 | 5 tahun |
Mengikut Skala Saiz Sistem (Ilustrasi)
Penjimatan GITA mengikut Saiz Sistem — Ilustrasi
| Saiz Sistem | Anggaran Capex | GITA (60%) | Penjimatan cukai pada 24% (setelah diserap sepenuhnya) |
|---|---|---|---|
| 50 kWp (kilang kecil) | RM 120,000 | RM 72,000 | RM 17,280 |
| 100 kWp (kilang sederhana) | RM 240,000 | RM 144,000 | RM 34,560 |
| 240 kWp (kilang besar) | RM 576,000 | RM 345,600 | RM 82,944 |
| 400 kWp (gudang/loji besar) | RM 960,000 | RM 576,000 | RM 138,240 |
Capex menggunakan kadar komersial Trexon yang diterbitkan sebanyak RM2,400 setiap kWp dan kadar cukai korporat standard 24%. Capex sebenar berbeza mengikut jenis bumbung, lokasi, dan spesifikasi peralatan. Gunakan kalkulator GITA (dalam Bahasa Inggeris) untuk anggaran khusus projek.
3. GITA vs GITE vs Elaun Modal Biasa
Tiga perlakuan cukai berbeza tersedia untuk solar dan teknologi hijau di Malaysia. Memahami mana yang terpakai untuk situasi anda adalah penting sebelum pemfailan.
Perbandingan Perlakuan Cukai
| Faktor | GITA (Hijau) | GITE | Elaun Capex Biasa |
|---|---|---|---|
| Untuk siapa | Syarikat yang membeli solar untuk kegunaan sendiri | Pengendali pajakan solar / PPA | Semua syarikat — aset bukan hijau |
| Jenis manfaat | 60% daripada capex sebagai elaun cukai | 70% pengecualian cukai pendapatan (sehingga 10 tahun) | Elaun permulaan + tahunan sepanjang jangka hayat aset |
| Ditadbir oleh | MGTC (penggunaan sendiri solar) | MIDA | LHDN (taksir sendiri) |
| Tarikh akhir | 31 Dis 2026 | 31 Dis 2026 | Tiada tarikh akhir |
| Bolehkah anda memiliki sistem ini? | Ya (diwajibkan) | Tidak — pemajak yang memilikinya | Ya |
| Terpakai untuk eksport Solar ATAP? | Tidak — ATAP ialah skim SEDA yang berasingan untuk kredit eksport | Berasingan; tidak sama dengan GITE Solar Leasing | N/A |
GITA dan GITE adalah saling eksklusif untuk projek yang sama. Sumber: Garis Panduan MGTC April 2024; skim GITE Solar Leasing MIDA.
Perbezaan utama daripada ATAP/NEM: GITA ialah insentif cukai korporat untuk keputusan pelaburan. Solar ATAP (Solar Accelerated Transition Action Programme) ialah skim SEDA berasingan yang membayar kredit eksport apabila panel solar anda menghantar lebihan elektrik ke grid. Anda boleh mendapat manfaat daripada kedua-duanya secara serentak — GITA mengurangkan bil cukai anda bagi pelaburan tersebut, manakala kredit ATAP mengurangkan bil elektrik berterusan anda. Lihat panduan Solar ATAP 2026 untuk butiran penuh ATAP.
4. Siapa yang Layak untuk GITA (Kriteria Kelayakan)
Kriteria berikut diambil daripada Garis Panduan Insentif Cukai Teknologi Hijau MGTC (GITA Asset, April 2024). Syarikat anda mesti memenuhi semua daripadanya:
Syarikat yang diperbadankan di Malaysia
Mestilah syarikat baharu atau sedia ada yang diperbadankan di bawah Akta Syarikat 2016 dan bermastautin di Malaysia (Sdn Bhd atau Bhd). Pemilikan tunggal, perkongsian, dan struktur LLP tidak layak.
Aset digunakan untuk penggunaan sendiri — bukan penjanaan pendapatan
Sistem solar mestilah dipasang di premis perniagaan anda dan digunakan untuk mengurangkan penggunaan elektrik anda sendiri. Pengaturan PPA (syarikat lain memiliki panel di atas bumbung anda) tidak layak untuk syarikat anda.
Aset baharu, dimiliki oleh syarikat
Aset teknologi hijau mestilah baharu (bukan terpakai) dan dimiliki secara sah oleh syarikat yang memohon.
Tersenarai dalam Direktori MyHIJAU (pengesahan MGTC)
Aset yang layak mestilah diluluskan oleh Kementerian Kewangan, disahkan oleh MGTC, dan tersenarai di bawah Direktori MyHIJAU. Penyenaraian adalah terikat kepada model khusus yang dipasang, bukan kepada jenama atau pemasang, jadi sahkan kod model sebelum anda membuat pesanan. Kami menyatakan kod model panel dan inverter yang tepat secara bertulis dalam sebut harga supaya anda boleh menyemaknya dengan Direktori MyHIJAU; kelayakan akhir tertakluk kepada pengesahan MGTC. Kami menyediakan invois terperinci dan dokumen pemasangan; permohonan dihantar kepada MGTC oleh syarikat atau ejen cukai anda.
Capex yang ditanggung antara 1 Januari 2024 dan 31 Disember 2026
Perbelanjaan modal yang layak mestilah ditanggung dalam tempoh ini. Permohonan juga mesti dihantar kepada MGTC dalam tempoh 24 bulan dari tarikh capex (36 bulan untuk Bangunan Hijau).
Permohonan dihantar selepas pentauliahan
MGTC memerlukan permohonan dihantar selepas sistem solar ditauliahkan dan beroperasi. Bagi projek tenaga boleh diperbaharui, anda mesti telah menerima lesen/kelulusan penjanaan tenaga yang berkaitan terlebih dahulu.
5. Proses Permohonan GITA (Langkah demi Langkah)
Tauliahkan sistem solar anda
Pastikan sistem telah dipasang sepenuhnya, beroperasi, dan telah menerima kelulusan TNB yang berkaitan. Bagi sistem melebihi 24 kWp, ini termasuk perjanjian sambungan Solar ATAP.
Dapatkan dokumentasi yang diperlukan
Pemasang anda menyediakan: spesifikasi peralatan yang diperakui IEC (IEC 61215/61730 untuk modul, IEC 62109 untuk inverter), laporan pentauliahan (IEC 62446), lukisan elektrik (pengesahan Jurutera Profesional hanya jika dikehendaki), dan bukti invois/pembelian.
Hantar Borang MGTC GITA/A kepada MGTC
Hantar satu set Borang MGTC GITA/A berserta dokumen sokongan kepada: Ketua Pegawai Eksekutif Kumpulan, Malaysian Green Technology and Climate Change Corporation, No. 2 Jalan 9/10, Persiaran Usahawan Seksyen 9, 43650 Bandar Baru Bangi, Selangor. Bayar yuran pemprosesan (RM2,500–RM10,000 bergantung pada nilai capex).
Terima surat pengesahan MGTC
MGTC menyemak permohonan dan mengeluarkan surat pengesahan yang mengesahkan bahawa aset tersebut layak. JANGAN hantar sebarang tuntutan kepada LHDN (Lembaga Hasil Dalam Negeri / IRBM) sebelum menerima surat ini.
Tuntut melalui borang nyata cukai LHDN
Ejen cukai anda menuntut elaun GITA dalam borang nyata cukai pendapatan (ITR) tahunan anda. Elaun 60% ditolak daripada sehingga 70% pendapatan berkanun setiap tahun. Elaun yang tidak digunakan dibawa ke hadapan secara automatik.
6. GITA + Solar ATAP + Pembiayaan Hijau — Pakej Lengkap
Pengilang Malaysia yang bijak menggabungkan tiga insentif secara serentak untuk memaksimumkan pulangan kewangan bagi pelaburan solar komersial:
GITA
Elaun cukai 60%
Mengurangkan liabiliti cukai korporat ke atas capex. Dituntut melalui MGTC + LHDN. Tersedia sehingga 31 Dis 2026.
Solar ATAP
Kredit bil eksport
Lebihan elektrik solar yang dieksport ke TNB memperoleh kredit pada bil elektrik anda. Ditadbir oleh SEDA. Tiada tarikh akhir Dis 2026.
Pembiayaan Hijau
Semak terma semasa
GTFS 5.0 (Green Technology Financing Scheme, MGTC): jaminan kerajaan 60–80% ke atas bahagian teknologi hijau pinjaman bank untuk syarikat; tiada rebat faedah. Dibuka sehingga 31 Dis 2026 atau sehingga peruntukan RM1 bilion habis digunakan.
Menggabungkan ketiga-tiganya: sebuah kilang membiayai sistem 240 kWp (RM 576,000) melalui pinjaman teknologi hijau, menuntut elaun GITA sebanyak RM 345,600 — bernilai RM 82,944 dalam cukai pada kadar 24% setelah diserap sepenuhnya — dan di samping itu mengekalkan elektrik yang digantikan oleh sistem tersebut. Kos sistem selepas cukai menjadi jauh lebih rendah daripada harga tertera.
Lihat keseluruhan panduan pilihan pembiayaan solar dan perkhidmatan pemfailan cukai GITA untuk butiran tentang bagaimana Trexon mengendalikan dokumentasi MGTC dari awal hingga akhir.
7. Soalan Lazim GITA (FAQ)
Bilakah tarikh akhir GITA, dan adakah ia terpakai untuk permohonan juga?
Kedua-duanya. Garis Panduan MGTC (April 2024) menetapkan bahawa perbelanjaan modal yang layak mesti ditanggung antara 1 Januari 2024 dan 31 Disember 2026, dan garis panduan tersebut terpakai untuk permohonan yang dikemukakan kepada MGTC dalam tempoh yang sama. Disebabkan permohonan hanya boleh dihantar selepas sistem ditauliahkan, secara praktikalnya sistem mesti dipasang, ditauliahkan dan permohonan dikemukakan sebelum 31 Disember 2026. Pemasangan biasanya mengambil masa enam hingga sepuluh minggu, jadi buat keputusan seawal mungkin. Pengumuman Belanjawan 2027 mungkin melanjutkan tempoh ini; sehingga itu berlaku, buat perancangan untuk 31 Disember 2026.
Adakah GITA terpakai jika saya menggunakan PPA / SPPA (model sifar capex)?
Tidak. Di bawah Power Purchase Agreement atau Solar Power Purchase Agreement, syarikat solar memiliki peralatan tersebut dan anda membayar untuk elektrik yang digunakan. Memandangkan syarikat anda tidak menanggung perbelanjaan modal atau memiliki aset tersebut, anda tidak boleh menuntut GITA. Untuk layak mendapat GITA, anda mesti membeli sistem tersebut secara terus atau melalui sewa beli / pinjaman bank di mana anda memegang pemilikan benefisial.
Bolehkah saya menuntut GITA dan elaun modal biasa untuk aset yang sama?
Elaun GITA dan elaun modal biasa tidak boleh dituntut ke atas perbelanjaan modal yang sama bagi tahun taksiran yang sama. Walau bagaimanapun, anda boleh menuntut GITA ke atas bahagian yang layak sebagai teknologi hijau, dan Elaun Pelaburan Semula (Reinvestment Allowance) atau elaun lain untuk aset yang berbeza — tertakluk kepada syarat dalam Garis Panduan MGTC (Seksyen 5.1(g)). Ejen cukai anda perlu meneliti interaksi ini dengan teliti.
Apakah yang berlaku jika syarikat saya tidak mempunyai pendapatan yang mencukupi untuk menyerap sepenuhnya GITA pada Tahun 1?
Garis Panduan MGTC menyatakan secara jelas: "Elaun yang tidak digunakan boleh dibawa ke hadapan sehingga ia diserap sepenuhnya." Tiada had tetap 5 tahun untuk bawa ke hadapan; had yang ada hanyalah pada tolakan tahunan (70% daripada pendapatan berkanun tahun tersebut). Ini menjadikan GITA amat bernilai untuk syarikat yang mempunyai pendapatan berubah-ubah, kerana faedahnya tidak hilang — ia hanya ditangguhkan ke tahun-tahun yang mencatatkan keuntungan.
Berapakah yuran pemprosesan MGTC?
Menurut Garis Panduan MGTC 2024: RM 2,500 untuk jumlah kos aset di bawah RM 500,000; RM 4,000 untuk RM 500,000–1,000,000; RM 7,000 untuk RM 1,000,001–5,000,000; RM 10,000 untuk melebihi RM 5,000,000. Ini merupakan yuran pemprosesan kerajaan sekali bayar, berasingan daripada sebarang yuran profesional yang dikenakan oleh ejen cukai atau pemasang solar anda.
Adakah pemasang solar saya perlu berdaftar dengan SEDA?
Garis Panduan MGTC menetapkan bahawa aset teknologi hijau tersebut mesti digunakan dalam perniagaan yang dijalankan di Malaysia dan peralatan memenuhi piawaian IEC (IEC 61215/61730 untuk modul, IEC 62109 untuk inverter). Secara praktikalnya, semua pemasang yang berdaftar dengan SEDA (Registered PV Service Providers) membekalkan peralatan yang diperakui IEC. Trexon Energy ialah RPVSP yang berdaftar sepenuhnya dengan SEDA dengan aliran kerja dokumentasi MGTC yang lengkap.
8. Sumber
- MGTC, Garis Panduan Insentif Cukai Teknologi Hijau — Aset GITA (diluluskan pada 23 April 2024): kadar Peringkat 2 60% untuk sistem tenaga boleh baharu, tolakan 70% pendapatan berkanun, tempoh perbelanjaan modal 1 Januari 2024 – 31 Disember 2026, dan seksyen 7, yang mengguna pakai garis panduan ini bagi permohonan yang dikemukakan kepada MGTC dari 1 Januari 2024 hingga 31 Disember 2026.
- MIDA, Projek GITA untuk penggunaan sendiri digabungkan dengan Aset GITA: pentadbiran dipindahkan kepada MGTC bermula 1 Januari 2024.
- LHDN, kadar cukai syarikat: 24% standard; PKS 15% dan 17% ke atas RM600,000 pertama pendapatan bercukai.
Belanjawan 2027 dijangka pada Oktober 2026 dan mungkin meminda syarat-syarat ini; halaman ini akan dikemas kini apabila terdapat perubahan. Angka di sini adalah kiraan aritmetik berdasarkan kadar yang diterbitkan, bukan nasihat cukai.
Artikel Berkaitan
Elaun Cukai GITA 60% 2026: Tarikh Akhir 31 Dis untuk Pengilang
Keperluan tindakan segera: mengapa tarikh akhir 31 Dis penting dan garis masa langkah demi langkah yang tepat untuk pemilik kilang.
Baca lagiKos Solar Komersial Malaysia 2026
Faktor yang menentukan kos sistem solar kilang dan gudang — jenis bumbung, pilihan inverter dan cara sebut harga dikira daripada bil anda.
Baca lagiPembiayaan Solar Komersial — Pembelian, Pinjaman, Sewa Beli + GITA
Cara membiayai solar komersial melalui pembelian terus, pinjaman bank atau sewa beli sambil tetap menuntut elaun GITA.
Baca lagiPerkhidmatan Pemfailan Cukai GITA Trexon
Penyumberan luar dokumentasi MGTC untuk permohonan GITA Asset anda.
Baca lagiKalkulator Elaun Cukai GITA (dalam Bahasa Inggeris)
Masukkan saiz sistem dan kadar cukai anda untuk mengira elaun GITA serta kos efektif bersih anda.
Baca lagiPenyelesaian Solar Komersial & Industri
Sistem solar kilang, gudang, dan pejabat daripada pemasang solar berdaftar SEDA.
Baca lagiSolar untuk Kilang Malaysia
Solar atas bumbung untuk kilang pembuatan, disesuaikan dengan tarif dan permintaan maksimum anda.
Baca lagiSolar Industri Malaysia
Panel solar industri dan pelaksanaan EPC untuk tapak berbeban tinggi serta taman perindustrian.
Baca lagiBESS Malaysia
Storan bateri solar untuk pemotongan puncak (peak shaving) dan pengurangan permintaan maksimum.
Baca lagiTuntut Elaun GITA 60% Anda Sebelum Tarikh Akhir
Trexon menyediakan dokumen yang anda perlukan untuk permohonan MGTC, termasuk laporan pentauliahan. Dapatkan sebut harga percuma berserta anggaran penjimatan GITA untuk fasiliti anda.